


Na koncie nie widać jednego dużego zakupu, a jednak pod koniec miesiąca zostaje mniej pieniędzy, niż zakładasz. Często odpowiada za to nie rozrzutność, lecz koszty rozrzucone po kalendarzu: 29 zł za usługę, 18 zł opłaty, ubezpieczenie raz w roku, przegląd samochodu, wyższy rachunek w sezonie. Każdy z osobna wydaje się do udźwignięcia. Dopiero po zebraniu ich w jednym miejscu widać, ile naprawdę kosztuje codzienne życie.
Taki przegląd nie ma prowadzić do rezygnacji ze wszystkiego, co przyjemne. Chodzi o widoczność. Gdy znasz pełny koszt, możesz zdecydować, co zostawić, co zmienić, a na co wcześniej odłożyć.
Dlaczego małe płatności łatwo przeoczyć?
Duży przelew przyciąga uwagę. Nad małymi obciążeniami karty zwykle nie zastanawiamy się zbytnio albo wręcz je ignorujemy. Szczególnie wtedy, gdy opłata pobiera się automatycznie i nie wymaga od Ciebie żadnego działania. Po kilku miesiącach przestajesz ją zauważać, nawet jeśli z danej usługi korzystasz rzadko.
Problemem jest też częstotliwość. Kwota 25 zł miesięcznie brzmi inaczej niż 300 zł rocznie, choć oznacza dokładnie ten sam wydatek. Jeśli podobnych płatności masz pięć, ich łączny koszt może już wpływać na inne plany. Przy przeglądzie konta spójrz więc na koszt całego roku i zastanów się, czy nadal chcesz za daną rzecz płacić.
Zamień kalendarz opłat na miesięczne kwoty
Budżet prowadzony miesiąc po miesiącu zniekształca obraz kosztów, jeśli pomija opłaty kwartalne i roczne. Ubezpieczenie, podatek od nieruchomości, serwis urządzeń, wyprawka szkolna czy sezonowa faktura za energię mają znane terminy, choć nie pojawiają się co miesiąc.
Weź koszt roczny i podziel go przez 12. Załóżmy, że ubezpieczenie samochodu kosztuje 1440 zł rocznie, a przewidywany przegląd i serwis 1200 zł. Razem to 2640 zł. 2640 zł ÷ 12 miesięcy = 220 zł miesięcznie. Jeśli co miesiąc odłożysz tę kwotę, termin płatności nie uderzy nagle w bieżący budżet.
Tak samo potraktuj opłaty kwartalne: podziel je przez trzy. Każda rezerwa nie potrzebuje osobnego konta. Ważne, żeby uwzględnić ją w budżecie i wiedzieć, jaka część salda jest już przeznaczona na późniejsze rachunki.
Ile naprawdę kosztuje samochód?
Paliwo jest najbardziej widoczne, bo płacisz za nie regularnie. Całkowity koszt auta obejmuje jednak także ubezpieczenie, przegląd techniczny, serwis, opony, naprawy, myjnię, parking i spadek wartości pojazdu. Nie każda z tych pozycji wystąpi w każdym miesiącu, ale żadna nie znika.
Przejrzyj wydatki z ostatnich 12 miesięcy i zsumuj wszystkie koszty związane z autem. Potem podziel wynik przez 12. Otrzymasz miesięczny koszt posiadania samochodu, który możesz porównać z częstotliwością korzystania z niego. To przydatne zwłaszcza wtedy, gdy część tygodnia pracujesz z domu albo na niektórych trasach między Chrzanowem, Trzebinią czy Libiążem masz inną możliwość dojazdu.
Dla wielu osób auto jest konieczne. Znajomość pełnej kwoty pomaga zaplanować serwis, ocenić opłacalność drugiego samochodu w gospodarstwie lub sprawdzić koszt innej formy transportu na wybranej trasie. Jeśli nie jeździsz autem, podobny rachunek możesz zrobić dla biletów, taksówek, roweru lub innych kosztów dojazdu.
Subskrypcje, pakiety i automatyczne odnowienia
Lista cyklicznych usług zwykle jest dłuższa, niż podpowiada pamięć. Serwisy z filmami i muzyką to dopiero początek. Dochodzą miejsce na dane, aplikacje, pakiety sportowe, abonamenty, płatne konta, ochrona sprzętu oraz opłaty bankowe lub za dostawę.
Sprawdź historię konta i karty z co najmniej trzech miesięcy. Szukaj tych samych nazw odbiorców oraz podobnych kwot. Przy każdej pozycji zanotuj częstotliwość, najbliższy termin odnowienia i sposób rezygnacji. Roczna płatność może nie pojawić się w krótkim zestawieniu, dlatego zajrzyj też do wiadomości e-mail i sklepu z aplikacjami.
Nie rezygnuj automatycznie ze wszystkiego. Najpierw sprawdź, czy usługa jest używana, czy dubluje inną oraz czy wybrany pakiet odpowiada potrzebom. Czasem wystarczy niższy plan, wyłączenie dodatku albo ustawienie przypomnienia przed końcem okresu próbnego.
Podziel koszty według możliwości decyzji
Samo określenie wydatku jako "dobrego" lub "złego" niewiele pomaga. Praktyczniejszy jest podział na trzy grupy:
- Do kosztów koniecznych należą mieszkanie, podstawowe rachunki, żywność, leki, dojazd do pracy lub szkoły i wymagane ubezpieczenia.
- Koszty regulowane są potrzebne, ale możesz zmienić ich wysokość. To na przykład taryfa telefonu, zużycie energii, pakiet internetu, sposób dojazdu czy częstotliwość zamawiania jedzenia.
- Koszty opcjonalne obejmują usługi i zakupy, z których możesz zrezygnować bez naruszania podstawowych potrzeb.
Ten podział nie jest oceną stylu życia. Dla jednej osoby samochód będzie konieczny, dla innej opcjonalny. Karnet sportowy może wyglądać jak dodatkowy koszt, ale jeśli regularnie z niego korzystasz, może mieć dla Ciebie większą wartość niż rzadko oglądany pakiet telewizyjny. Decyzję podejmujesz na podstawie własnej sytuacji.
Kilka kategorii wystarczy, żeby zobaczyć wzór
Nie potrzebujesz kilkudziesięciu przegródek. Na początek wystarczą: mieszkanie i rachunki, jedzenie, transport, zdrowie, dzieci lub edukacja, zobowiązania, przyjemności oraz koszty nieregularne. Osobna kategoria "subskrypcje i opłaty" przyda się, jeśli chcesz je uważniej obserwować.
Kategorie odpowiadają na konkretne pytania: czy transport podrożał, ile kosztują stałe usługi i gdzie zostaje przestrzeń do zmiany. Może Ci w tym pomóc FinaSee, aplikacja do zarządzania domowymi finansami, w której automatyczna kategoryzacja wydatków wykonuje dużą część tej pracy za Ciebie. Potem warto przejrzeć wyniki i poprawić pojedyncze pozycje. Podział powinien być na tyle prosty, żeby dało się do niego wracać.
Przegląd budżetu w 15 minut
Wybierz stały dzień, na przykład pierwszy poniedziałek miesiąca. Otwórz historię rachunku, listę subskrypcji i swoje kategorie. Ustaw minutnik na kwadrans. Nie próbuj od razu tworzyć idealnego planu, po prostu odpowiedz na kilka pytań:
- Czy pojawiła się nowa płatność cykliczna lub podwyżka?
- Z których opłaconych usług naprawdę korzystam?
- Jakie roczne lub kwartalne rachunki przypadają w ciągu najbliższych trzech miesięcy?
- Czy miesięczna rezerwa wystarczy na ubezpieczenie, serwis i inne przewidywalne koszty?
- Która kategoria wzrosła i z jakiego konkretnego powodu?
- Czy jakiś koszt mogę obniżyć bez utrudniania sobie codziennego życia?
- Co chcę zostawić bez zmian, bo jest dla mnie warte swojej ceny?
Na końcu wybierz najwyżej jedno lub dwa działania: anulowanie nieużywanej usługi, zmianę pakietu, odłożenie miesięcznej rezerwy albo sprawdzenie jednej umowy. Krótki, ale regularny co-miesięczny przegląd da znacznie więcej niż długa analiza wykonana raz i porzucona.


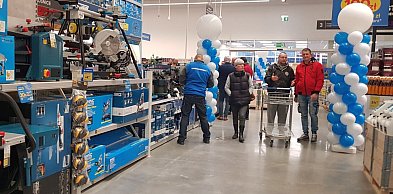
Castorama otwarta w Chrzanowie
Porazka jak wszystko w chrzanowie. Chodzi mi o ceny z kosmosu. W merkurym jest drogo a tam *%#)!& zawias bramkowy fi 16 jest o ponad 10zl drozszy niz w merkurym . Tarcza do ciecia ponad 9zl 125mm nie opisane towary np pret gwintowany- zero opisu jakiej klasy
Wojtek
19:40, 2026-11-09
Drugi konkurs przyniósł rozstrzygnięcie. Kto pokieruje
A konkurs , no tak konkursy mają coś z dziećmi, a tu przechodzi z łoojca na synna .
Enfset
19:26, 2026-11-09
Znamy najlepszą czwórkę Pucharu Ligi TLS. Janina nie da
Proszę nie wymieniać tej nazwy bo mi *%#)!& ciśnienie skacze!!!
Rob
16:19, 2026-11-09
Policyjny finał na chrzanowskim rynku. 26-latek zatrzym
Ziółko..ki nie bądź taki pewniak, bo naprawdę trzeba mieć czysto za uszami. Twoje sugestie z okienka twojego strupa może okazać się nękaniem , a to też jest karalne. Wyważaj słowa. Chcesz mieć spokój nie pędż w owczym tempie z takimi gdzie możesz być pociągnięty do odpowiedzialności karnej. Trzeba mieć twarde dowody a nie ferować nie sprawdzonymi opiniami. Rozumiem, bo masz sześć klas podstawówki w tym cztery lata w drugiej i pewnie wielu rzeczy nie ogarniasz. Przykre i porażające.
ek
16:06, 2026-11-09